Zuletzt aktualisiert am 7. Oktober 2026
Die kurze Antwort Bei einem Sturmschaden zahlen je nach beschädigter Sache vier Versicherungen: die Wohngebäudeversicherung für Dach, Fassade und Gebäude, die Hausratversicherung für Möbel und Geräte, die Teilkasko für das Auto und die Haftpflicht des Baumbesitzers nur bei einem nachweislich morschen Baum. Versichert ist Wind ab Windstärke 8.
Sturm ist in der Wohngebäude- und der Hausratversicherung eine eigene Gefahr, am Auto deckt ihn die Teilkasko. Maßstab ist Windstärke 8. Laut GDV kosteten Sturm und Hagel die Sachversicherer 2025 rund 1 Milliarde Euro, im ersten Halbjahr 2026 kamen rund 400 Millionen Euro hinzu. Ausgeschlossen sind unter anderem Regen durch offene Fenster, Sturmflut und Photovoltaik ohne Zusatzklausel. Die Sturm-Zuständigkeitskarte ordnet jeden Schaden einem von vier Feldern zu: Gebäude, Inhalt, Auto, fremder Baum.
Die ersten Schritte am Haus beschreibt Sturmschaden am Dach: erste Hilfe für Haus und Dach, die Policen bei Leitungswasser und Starkregen erklärt Wasserschaden: welche Versicherung zahlt was?. Hier geht es nur um Sturm.
Welche Versicherung zahlt bei welchem Sturmschaden?
Welche Versicherung einen Sturmschaden zahlt, entscheidet die beschädigte Sache. Gebäudeteile trägt die Wohngebäudeversicherung, bewegliche Sachen in der Wohnung die Hausratversicherung, das Auto die Teilkasko. Für einen fremden Baum haftet der Besitzer nur, wenn er seine Pflichten verletzt hat.
Die Sturm-Zuständigkeitskarte hat vier Felder: Gebäude, Inhalt, Auto und fremder Baum. Berührt ein Schaden zwei Felder, meldest du ihn beiden Versicherern.
| Schaden | Zuständige Versicherung | Voraussetzung |
|---|---|---|
| Ziegel fehlen, Dachfläche abgedeckt | Wohngebäudeversicherung | Gefahr Sturm vereinbart, mindestens Windstärke 8 |
| Regen läuft durch das abgedeckte Dach auf Sofa und Laptop | Hausrat für die Sachen, Wohngebäude für die Decke | Öffnung ist durch den Sturm entstanden |
| Solarmodule vom Dach gerissen | Wohngebäude nur mit Zusatzklausel | Muster-VGB 2022 schließen Photovoltaik aus |
| Fahrt gegen einen umgestürzten Baum | Vollkasko | Fahrverhalten ist in der Teilkasko ausgeschlossen |
| Gesunder Baum des Nachbarn trifft dein Haus | Eigene Wohngebäudeversicherung | Höhere Gewalt, der Nachbar haftet nicht |
| Morscher Baum des Nachbarn trifft Haus oder Auto | Haftpflicht des Baumbesitzers | Schlechter Zustand nachweisbar |
Was zahlt die Wohngebäudeversicherung nach einem Sturm?
Die Wohngebäudeversicherung zahlt nach einem Sturm Schäden, die der Wind direkt am Gebäude anrichtet, Schäden durch Gebäudeteile, Bäume oder Gegenstände, die er auf das Haus wirft, und die Folgeschäden daraus. Voraussetzung ist, dass die Gefahr Sturm im Vertrag steht.
So regeln es die Muster-VGB 2022 des GDV (Stand Juni 2026) in Teil A 5.3. Für die Wohngebäudeversicherung ist gleich, wem der Baum gehört, der aufs Dach kracht. Versichert sind das Gebäude laut Versicherungsschein, seine Bestandteile, Zubehör wie Briefkastenanlagen oder Balkonkraftwerke und direkt anschließende Terrassen.
Die Musterfassung hat drei Lücken. A 7.6.1 schließt Photovoltaikanlagen samt Wechselrichter und Speicher aus, erst die Klausel PK 7170 bezieht sie ein. Ob Zaun oder Carport versichert sind, lässt A 7.5 offen, das legt dein Versicherer fest. Das Wegräumen umgestürzter Bäume zahlt nur die Klausel PK 7363, abgestorbene Bäume ausgenommen.
Wann zahlt die Hausratversicherung bei Sturm?
Die Hausratversicherung zahlt bei Sturm, wenn Wind oder Regen durch ein Loch, das der Sturm ins Gebäude gerissen hat, Möbel, Kleidung oder Geräte beschädigen. Sachen im Garten oder auf dem Balkon, etwa Grill und Gartenmöbel, sind nach den GDV-Musterbedingungen nicht gegen Sturm versichert.
Die VHB 2022 (Stand Juni 2026) schließen in A 6.5.7 Sachen außerhalb von Gebäuden aus, außer Antennenanlagen, Markisen und Balkonkraftwerken. Für Mieter teilt sich der Schaden auf: Decke und Fenster trägt die Gebäudeversicherung des Vermieters, die eigenen Sachen die eigene Hausrat. Ob die Miete sinkt, solange Räume nass sind, erklärt Mietminderung bei Wasserschaden: wann sie greift und wie du vorgehst.
Wer zahlt, wenn der Sturm einen Baum auf Auto oder Haus wirft?
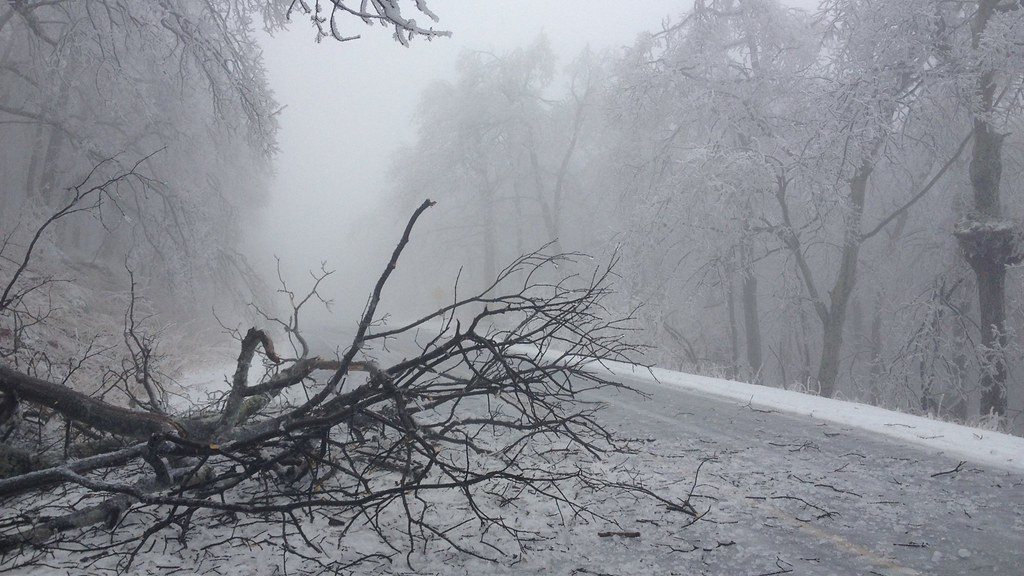
Stürzt ein Baum durch Sturm auf dein Auto, zahlt die Teilkasko, trifft er dein Haus, zahlt deine Wohngebäudeversicherung. Der Baumbesitzer oder seine Haftpflicht springt laut Verbraucherzentrale nur ein, wenn der Baum nachweislich morsch war. Einen gesunden Baum wertet sie als höhere Gewalt.
Die GDV-Musterbedingungen AKB 2015 versichern in A.2.2.1.3 auch Gegenstände, die der Sturm auf oder gegen das Auto wirft. Ausgeschlossen ist ein Verhalten des Fahrers, das der Sturm veranlasst hat. Fährst du gegen einen Stamm auf der Fahrbahn, zahlt deshalb die Vollkasko. Laut GDV zahlten die Kfz-Versicherer 2025 rund 650 Millionen Euro für etwa 190.000 Naturgefahrenschäden.
Beim Baum vom Nachbargrundstück geht es um die Verkehrssicherungspflicht. Der Bundesgerichtshof verurteilte am 21.03.2003 (V ZR 319/02) eine Eigentümerin zu Schadenersatz, deren alte Pappeln an der Grenze wiederholt umgestürzt waren und die sie trotz Warnung nicht fällen ließ. Fotografiere deshalb Bruchstelle und Stamm, bevor der Baum zersägt wird.
Wie weist du nach, dass es Windstärke 8 war?
Windstärke 8 weist du über gemessene Windspitzen einer nahen Wetterstation nach oder, wenn für deinen Ort keine Messung vorliegt, über Sturmschäden an intakten Gebäuden in der Umgebung. Beide Wege stehen in den GDV-Musterbedingungen, und die Verbraucherzentrale beschreibt sie ebenso.
In der Beaufort-Skala des Deutschen Wetterdienstes heißt Stärke 8 noch „stürmischer Wind“ mit 62 bis 74 km/h, bei dem Zweige brechen. Erst Stärke 9 heißt „Sturm“, mit abgehobenen Dachziegeln. Versicherer werten also schon eine Stufe darunter als Sturm ab Windstärke 8.
Fehlt ein Messwert, greift A 5.1.1 der VGB 2022: Sturm wird unterstellt, wenn der Wind in der Umgebung einwandfreie Gebäude beschädigt hat oder der Schaden am einwandfreien eigenen Haus nur durch Sturm entstehen konnte. Datierte Fotos abgedeckter Nachbardächer sind damit Beweismittel. Die maximalen Windspitzen eines Tages stellt der DWD über sein Climate Data Center kostenlos bereit.
Die Messwerte des Deutschen Wetterdienstes laufen in koordinierter Weltzeit (UTC). Für die Winterzeit rechnest du eine Stunde hinzu, für die Sommerzeit zwei, damit die Uhrzeit zu deinen Fotos passt. Tagesdaten erscheinen mit einem Tag Verzug. Hagel, Blitze, Glätte und Nebel erfasst der DWD nicht, auch nicht gegen Bezahlung. Gemeldete Unwetterschäden sammelt die europäische Unwetterdatenbank ESWD, auf die der DWD hinweist.
Welcher Beaufort-Stufe ein gemessener Wert entspricht, zeigt Windstärke umrechnen: Beaufort-Skala mit km/h, m/s und Knoten.
Warum zahlt die Versicherung einen Sturmschaden nicht?
Die Versicherung zahlt einen Sturmschaden nicht, wenn der Wind unter Windstärke 8 blieb, Regen durch ein offenes Fenster kam, das Dach schon vorher mangelhaft war, Sturmflut oder Überschwemmung den Schaden auslöste oder die Sache nicht versichert ist. Grobe Fahrlässigkeit erlaubt eine Kürzung.
- Offene Fenster und Türen: Regen oder Schnee durch nicht ordnungsgemäß geschlossene Öffnungen sind nach A 5.5.2 VGB und A 6.5.2 VHB ausgeschlossen.
- Vernachlässigte Instandhaltung: Nach A 20.1.1 VGB sind Dächer und außen angebrachte Sachen stets ordnungsgemäß zu halten, sonst drohen nach A 20.2 Kündigung und Leistungsfreiheit.
- Falsche Gefahr: Sturmflut ist ausgeschlossen, Überschwemmung nach Starkregen deckt nur die Elementarschadenversicherung.
- Grobe Fahrlässigkeit: Nach § 81 Abs. 2 VVG kürzt der Versicherer entsprechend der Schwere des Verschuldens.
Nach § 92 VVG dürfen beide Seiten nach dem Versicherungsfall kündigen, bis einen Monat nach Abschluss der Verhandlungen über die Entschädigung, der Versicherer mit einem Monat Frist.
Maßgeblich sind allein die Bedingungen und der Versicherungsschein deines eigenen Vertrags. Die GDV-Musterbedingungen sind unverbindlich, abweichende Vereinbarungen sind ausdrücklich möglich. Dieser Beitrag, Stand 30.09.2026, ist keine Rechtsberatung. Lehnt dein Versicherer ab oder kürzt er, lass das von der Verbraucherzentrale, als Mieter vom Mieterverein oder von einem Anwalt für Versicherungsrecht prüfen.
Was verlangt die Versicherung nach dem Sturm von dir?
Nach dem Sturm verlangt die Versicherung eine umgehende und wahrheitsgetreue Meldung, Fotos oder Videos vom Schaden, aufbewahrte beschädigte Sachen und Rücksprache, bevor du Handwerksbetriebe mit der Reparatur beauftragst. Notmaßnahmen gegen weitere Schäden veranlasst du trotzdem sofort.
Diese Pflichten nennen Verbraucherzentrale und GDV-Verbraucherportal, das zusätzlich Kaufbelege empfiehlt. Eine Notabdichtung wartet nicht: Gebotene Kosten der Schadenminderung ersetzt der Versicherer nach § 83 VVG, auch erfolglose, und zahlt auf Verlangen einen Vorschuss. Die Datenbasis der Redaktion zählt bundesweit 20.818 Betriebe im Gewerk Dachdecker (Methodik). Verstopfen Laub und Äste danach Fallrohre, klärt Rohrreinigung: was die Kosten treibt und wer sie bezahlt, wer die Reinigung trägt.
Für die Notabdichtung brauchst du einen Betrieb in der Nähe. Dachdecker in deiner Nähe finden
Einschätzung der Redaktion
Je rund 390 monatliche Suchen nach „sturmschaden versicherung“ und „sturmschaden welche versicherung“ (Google Ads, 29.09.2026) drehen sich um die Police. Die klärt die Sturm-Zuständigkeitskarte schnell. Gestritten wird über den Nachweis. Meteorologisch beginnt Sturm erst bei Stärke 9, versichert ist schon Stärke 8, und für Wind liefert der DWD kostenlose Messwerte, für Hagel keine. Sichere deshalb am Tag danach die Windspitze der nächsten Station, bevor aufgeräumt ist. Beim Handwerk ist die Lage günstiger: 2.666 von 2.931 Gemeinden mit mindestens 5.000 Einwohnern haben drei oder mehr Dachdeckerbetriebe im Umkreis von 10 Kilometern.
- Die Sturm-Zuständigkeitskarte hat vier Felder: Gebäude, Inhalt, Auto, fremder Baum.
- Versichert ist Wind ab Windstärke 8, belegt durch Messwerte oder Schäden an intakten Nachbargebäuden.
- Photovoltaik, Baumbeseitigung und Hausrat im Freien sind in den GDV-Mustern nicht oder nur per Zusatzklausel versichert.
- Ein Baum auf dem parkenden Auto ist ein Teilkaskoschaden, die Fahrt gegen einen Baum ein Vollkaskoschaden.
- Sturm und Hagel verursachten laut GDV 2025 rund 1 Milliarde Euro Sachschaden bei etwa 479.000 Schäden.
Mehr zum Thema im Bereich Kosten, Recht & Versicherung · Passend dazu: Rohrreinigung: was die Kosten treibt und wer sie bezahlt · Mietminderung bei Wasserschaden: wann sie greift und wie du vorgehst
Häufige Fragen zu Sturmschaden und Versicherung
Wer zahlt, wenn mein Baum beim Sturm auf das Nachbarhaus fällt?
War der Baum gesund, gilt das laut Verbraucherzentrale als höhere Gewalt, und der Nachbar meldet den Schaden seiner eigenen Wohngebäudeversicherung. War der Baum nachweislich morsch, haftest du in der Regel, und je nach Vertrag zahlt deine Privat- oder Haus- und Grundbesitzerhaftpflicht. In der Sturm-Zuständigkeitskarte des Nachbarn ist das das Feld fremder Baum.
Steigt der Kfz-Beitrag nach einem Sturmschaden am Auto?
Nach den GDV-Musterbedingungen AKB 2015 hängt die Schadenfreiheitsklasse nur in Haftpflicht und Vollkasko vom Schadenverlauf ab. Ein Teilkaskoschaden durch einen herabfallenden Ast ändert sie dort nicht, eine Fahrt gegen einen umgestürzten Baum über die Vollkasko schon. Dein eigener Tarif entscheidet.
Zahlt die Versicherung Hagelschäden ohne Messwert des Wetterdienstes?
Ja, Hagel ist in Wohngebäude, Hausrat und Teilkasko eine eigene Gefahr ohne Mindeststärke. Weil der DWD Hagel nicht erfasst, belegst du den Schaden mit datierten Fotos von Hagelkörnern und Einschlägen.
Quellen und Stand
- GDV: Naturgefahrenbilanz Sachversicherung 2025, Stand 30.04.2026
- GDV: Naturgefahren im ersten Halbjahr 2026, Stand 01.09.2026
- GDV: Kfz-Schäden durch Naturgefahren 2025, Stand 13.04.2026
- GDV: Musterbedingungen VGB 2022, Stand 06/2026
- GDV: Klauseln zu den VGB 2022, Stand 06/2026
- GDV: Musterbedingungen VHB 2022, Stand 06/2026
- GDV: Musterbedingungen AKB 2015, Stand 30.04.2025
- Verbraucherzentrale: Regen, Hagel, Sturm und Gewitter, Stand 12.08.2026
- Die Versicherer (GDV): Sturm, Schäden an Gebäuden und Autos, Stand 05.06.2025
- DWD: Beaufort-Skala, abgerufen 30.09.2026
- DWD: Wetterinformationen im Schadensfall, abgerufen 30.09.2026
- BGH, Urteil vom 21.03.2003, V ZR 319/02, abgerufen 30.09.2026
- BMJ: § 81 VVG, § 83 VVG, § 92 VVG, abgerufen 30.09.2026
- Datenbasis der Redaktion: Overture Maps Places und OpenStreetMap, Datenstand 29.09.2026; Suchvolumen Google Ads über DataForSEO, Stand 29.09.2026 (Methodik)
Wir vermitteln keine Einsätze und nehmen keine Anrufe entgegen. Alle Angaben ohne Gewähr, Stand 30.09.2026. Bei Gefahr für Leib und Leben wählst du die 112.